Верховный Суд опубликовал Определение от 22 сентября № 78-КГ26-29-К3, которым обязал страховую компанию выплатить возмещение за сгоревший автомобиль, признав ничтожной оговорку, освобождающую ее от ответственности.
Отказ страховщика в выплате возмещения
13 марта 2022 г. Оксана Шевелева и АО «Тинькофф Страхование» заключили договор добровольного страхования по программе КАСКО в отношении принадлежащего страхователю автомобиля HAVAL Н9 сроком с 13 марта 2022 г. по 12 марта 2023 г. В качестве страховых рисков указывались ущерб и хищение, страховая сумма по рискам «ущерб (только гибель)» и «хищение» составила 3,3 млн руб. Страхование осуществлялось в соответствии с действующими в страховой компании Правилами комбинированного страхования транспортных средств и сопутствующих рисков, введенными в действие 29 июля 2021 г. (далее – Правила страхования). Подпунктом «д» п. 4.2.2.1 Правил страхования установлено, что под ущербом понимается повреждение или гибель ТС в результате противоправных действий третьих лиц – совершение или попытки совершения неправомерных действий в отношении транспортного средства, включая поджог.
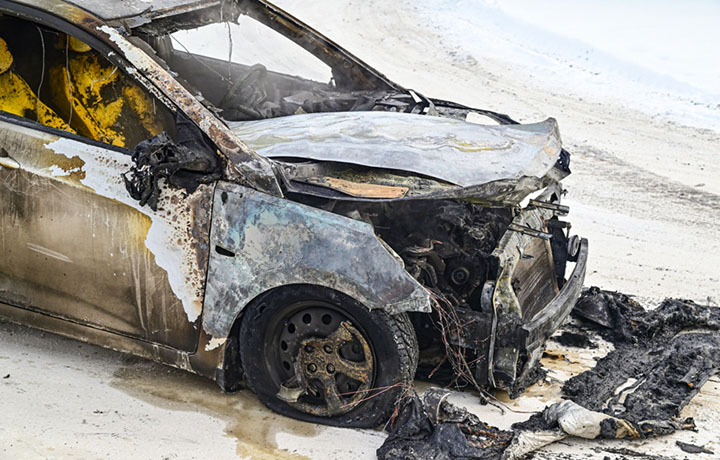
12 декабря 2022 г. во дворе дома автомобиль Оксаны Шевелевой сгорел. В соответствии с приговором Калининского районного суда Санкт-Петербурга по уголовному делу Т. и М. признаны виновными в совершении преступления, предусмотренного ч. 2 ст. 167 УК РФ, а именно умышленного поджога автомобиля.
Согласно техническому заключению пожарно-технической экспертизы, проведенной в рамках уголовного дела, очаг пожара располагался на крышке моторного отсека автомобиля, у лобового стекла. Причиной возгорания послужило воспламенение горючих материалов при воздействии источника открытого огня (пламя зажигалки) при искусственном инициировании горения (поджог).
12 декабря того же года Оксана Шевелева обратилась в АО «Тинькофф Страхование» с заявлением о страховом событии. Согласно ответу страховой компании от 29 декабря 2022 г. договор страхования заключен в соответствии с Правилами страхования в редакции, действующей на дату заключения договора, которые являются неотъемлемой частью договора страхования. При этом согласно подп. «х» п. 4.2.2.l Правил страхования по риску «ущерб» не покрываются страхованием полученные в результате противоправных действий третьих лиц повреждения ТС, при которых стоимость восстановительного ремонта превышает 65% от страховой суммы на дату наступления страхового случая.
С целью определения стоимости материального ущерба Оксана Шевелева обратилась в ООО «Северо-Западный региональный центр независимых экспертиз». Согласно экспертному заключению от 1 февраля 2023 г. восстановление автомобиля нецелесообразно, стоимость ТС принята на основании полиса КАСКО и составляет 3,3 млн руб., стоимость годных остатков – порядка 93 тыс. руб.
Суды трех инстанций поддержали позицию страховщика
Оксана Шевелева обратилась в Калининский районный суд Санкт-Петербурга с иском к страховой компании о взыскании страхового возмещения в размере 3,3 млн руб., а также неустойки в 3,3 млн руб., расходов на оплату услуг оценщика – 15,5 тыс. руб., а также штрафа.
Отказывая в удовлетворении иска, суд исходил из того, что сторонами при заключении договора страхования согласованы все существенные условия, в частности о событии, признаваемом страховым случаем. Полная гибель ТС наступила в результате умышленных противоправных действий третьих лиц, что в соответствии с подп. «х» п. 4.2.21 Правил страхования страховым случаем не является.
Апелляция согласилась с выводами первой инстанции, дополнительно указав, что положения подп. «х» п. 4.2.21 Правил страхования не содержат условий, противоречащих законодательству или ущемляющих права потребителя, а представляют собой часть согласованного сторонами условия о событии, при наступлении которого подлежит уплате страховое возмещение, и не ограничивают ответственность страховщика в большей степени, чем предусмотрено законом. Решение устояло в кассации.
ВС указал на ничтожность Правил страхования компании
Оксана Шевелева обратилась в Верховный Суд с кассационной жалобой. Изучив материалы дела, Судебная коллегия по гражданским делам заметила, что при заключении договора страхования стороны должны достичь соглашения по ряду вопросов, в том числе: какие события будут являться страховыми случаями; особенности квалификации таких событий в качестве страхового случая; порядок выплаты страхового возмещения при наступлении страхового случая.
В определении отмечается, что согласно разъяснениям, изложенным в п. 45 Постановления Пленума ВС от 25 декабря 2018 г. № 49 «О некоторых вопросах применения общих положений Гражданского кодекса Российской Федерации о заключении и толковании договора», по смыслу абз. 2 ст. 431 ГК при неясности условий договора и невозможности установить действительную общую волю сторон иным образом толкование условий договора осуществляется в пользу контрагента стороны, подготовившей проект договора либо предложившей формулировку соответствующего условия. Пока не доказано иное, предполагается, что такой стороной было лицо, профессионально осуществляющее деятельность в соответствующей сфере, требующей специальных познаний (например, страховщик по договору страхования и т.п.).
Из материалов дела следует, заметил ВС, что Правилами страхования АО «Тинькофф Страхование» определены существенные условия, включая перечень страховых случаев, от наступления которых Оксана Шевелева в своем интересе приобретала полис-оферту. К их числу отнесены такие события (страховой случай), как гибель или повреждение застрахованного имущества в результате поджога.
Судебная коллегия пояснила, что условия договора страхования, освобождающие страховщика от выплаты возмещения в случае ущерба от противоправных действий третьих лиц, если стоимость ремонта превышает 65% страховой суммы, являются ничтожными, поскольку такие оговорки фактически подменяют страховой случай условиями освобождения от ответственности.
Верховный Суд указал, что в силу п. 15 Постановления Пленума ВС от 25 июня 2024 г. № 19 «О применении судами законодательства о добровольном страховании имущества» (далее – Постановление Пленума № 19) условия договора страхования имущества определяются по усмотрению сторон и могут включать перечень случаев, не являющихся страховыми (ст. 421 ГК). Однако необходимо разграничивать исключения из страхового покрытия (из числа страховых случаев) и основания для освобождения страховщика от выплаты страхового возмещения. По смыслу ст. 929 ГК и ст. 9 Закона об организации страхового дела под страховым случаем понимаются объективные события, относящиеся, в частности, к событиям внешнего мира либо к действиям (бездействию) лиц, не являющихся участниками страховых отношений. В соответствии со ст. 963 ГК страховщик освобождается от выплаты страхового возмещения или страховой суммы, если страховой случай наступил вследствие умысла страхователя, выгодоприобретателя или застрахованного лица, за исключением случаев, предусмотренных п. 2 и 3 данной статьи (абз. 1 п. 1). Законом могут быть предусмотрены случаи освобождения страховщика от выплаты страхового возмещения по договорам имущественного страхования при наступлении страхового случая вследствие грубой неосторожности страхователя или выгодоприобретателя (абз. 2 п. 1).
В п. 49 Постановления Пленума № 19 также разъяснено, что в силу ст. 963 ГК страховщик освобождается от выплаты страхового возмещения, если докажет, что умысел лица, в пользу которого произведено страхование, был направлен на наступление страхового случая (утрату, гибель, недостачу или повреждение застрахованного имущества) и что это лицо желало наступления указанных негативных последствий (например, поджог застрахованного имущества с целью получения страхового возмещения). Вина потерпевшего, а также обстоятельства, связанные с умыслом страхователя или грубой неосторожностью, в ходе рассмотрения дела не установлены, а сформулированные в Правилах страхования оговорки об отсутствии обязанности страховщика по выплате страхового возмещения в случае возникновения ущерба, вызванного противоправными действиями третьих лиц, при которых стоимость восстановительного ремонта автомобиля превышает 65% страховой суммы, под видом исключения из перечня страховых случаев в данном деле согласованы как дополнительные основания освобождения страховщика от выплаты страхового возмещения.
Однако положения законодательства не предусматривают в подобных случаях освобождение страховщика от обязанности выплатить возмещение. Более того, нормы ГК содержат императивное указание о том, что освобождение страховщика от обязанности по выплате страхового возмещения возможно, только если это прямо предусмотрено законом. Сделка, при совершении которой нарушен явно выраженный запрет, установленный законом, является ничтожной как посягающая на публичные интересы (п. 75 Постановления Пленума ВС от 23 июня 2015 г. № 25 «О применении судами некоторых положений раздела I части первой Гражданского кодекса Российской Федерации»). Следовательно, резюмировал Верховный Суд, оговорки, освобождающие страховщика от выплаты страхового возмещения в случае возникновения ущерба, вызванного противоправными действиями третьих лиц, при которых стоимость восстановительного ремонта автомобиля превышает 65% от страховой суммы, являются ничтожными.
ВС также заметил, что страховая компания, выступая профессиональным участником рынка страхования и экономически более сильной стороной правоотношений, посредством включения в полис-оферту упомянутых оговорок фактически минимизирует свой предпринимательский риск, связанный с выплатой страхового возмещения, ставя возможность выплаты страхового возмещения в зависимость от различных условий, а не от факта наступления страхового случая как объективно произошедшего события. Определив поджог страховым случаем, страховщик включил в Правила страхования такое количество причин, когда выплата страхового возмещения невозможна в результате различного рода явлений и действий, в результате которого страховой случай переведен из разряда события (факта) в разряд условий, освобождающих от ответственности, что не соответствует положениям ст. 929 и 963 ГК и разъяснениям, содержащимся в п. 33 Постановления Пленума № 19.
Таким образом, Верховный Суд отменил решения трех инстанций и вернул дело на новое рассмотрение в первую инстанцию.
Эксперты прокомментировали правовую позицию ВС
Комментируя определение, адвокат МРКА «Адвокатская консультация № 63» Константин Козловцев заметил, что за время его работы по оспариванию решений страховых компаний по отказам в выплатах страхового возмещения судебная практика Верховного Суда по делам имущественного страхования неоднократно менялась. Адвокат рассказал, что изменения происходили то в сторону поддержки принципа свободы договора, закрепленного ст. 421 ГК, чем пользовался страховщик, отказывая в выплате страхового возмещения, то ВС напоминал о главенствующей роли ст. 963, 964 ГК и справедливость в отношении страхователей торжествовала, но недолго.
Константин Козловцев добавил, что АО «Тинькофф Страхование» как профессиональный участник страхового рынка корректировал свои Правила страхования под сформировавшийся подход судебной практики к свободе договора при заключении договора имущественного страхования. Он обратил внимание: позиция страховщика устояла в трех нижестоящих судебных инстанциях, что свидетельствует о системном подходе судов к этому вопросу.
«Как позиция ВС, изложенная в данном определении, будет применяться на практике – покажет время. Однако определение отражает положительный сдвиг в правоприменении. На мой взгляд, позиция Верховного Суда полностью отражает правовую природу договора имущественного страхования. Надеюсь, в ближайшее время ВС обратит внимание и на сложившуюся судебную практику по договорам личного страхования», – резюмировал Константин Козловцев.
По мнению адвоката АБ «Гагарин» Анастасии Портновой, в данном определении реализован принцип необходимости защиты прав и законных интересов потребителя как слабой стороны правоотношений. Статья 16 Закона о защите прав потребителей признает недопустимыми условия договора, исключающие или ограничивающие ответственность исполнителя за неисполнение или ненадлежащее исполнение обязательств по основаниям, не предусмотренным законом.
Вместе с тем, добавила Анастасия Портнова, суды нижестоящих инстанций подошли к разрешению указанного спора формально-юридически: установив, что Правила страхования ограничивают ответственность страховщика случае повреждения ТС, при котором стоимость восстановительного ремонта превышает 65% от страховой суммы, они отказали истцу в удовлетворении заявленных требований.
Однако правила страхования по своей правовой природе относятся к договору присоединения по смыслу ст. 428 ГК. Если страхователь при заключении договора был лишен возможности влиять на содержание условий правил страхования, подлежащих применению к его отношениям со страховщиком, договор страхования в соответствующей части подпадает под действие норм о договоре присоединения (ст. 428 ГК, п. 12 Постановления Пленума № 19). Таким образом, отметила адвокат, потребитель как слабая сторона правоотношений, присоединившаяся к договору и вынужденная принять предложенные контрагентом явно обременительные и несправедливые условия, вправе защищать свои права и законные интересы посредством заявления о недопустимости применения таких условий на основании ст. 10 ГК либо об их ничтожности в соответствии со ст. 169 Кодекса.
Верховный Суд, в свою очередь, акцентировал внимание на недопустимости ограничения ответственности страховщика посредством конструкции, при которой обстоятельство, относящееся к характеристикам страхового случая, фактически приобретает значение основания для освобождения страховщика от исполнения обязательств. Тем самым Суд обратил внимание на необходимость содержательной, а не исключительно формальной оценки договорных положений, подчеркнула Анастасия Портнова.
Вместе с тем, полагает адвокат, принципиальным аспектом данного спора является то, что страховщик, будучи профучастником рынка, изначально занимает экономически более сильную позицию по отношению к потребителю, что должно учитываться при оценке справедливости и допустимости предлагаемых им договорных условий.
«Рассматриваемый спор не представляет особой исключительности с точки зрения природы гражданско-правовых отношений. Напротив, он демонстрирует типичную проблему договорной практики, при которой формальное соблюдение условий договора может противоречить императивным требованиям закона и принципам гражданского права. Примечательно в данном деле прежде всего то, что необходимость содержательной оценки спорных условий не с формально-юридической точки зрения, а исходя из духа закона и обеспечения эффективной защиты прав потребителя получила должное отражение только на уровне Верховного Суда», – заключила она.
Адвокат КА «Династия», к.ю.н. Елена Дьякова отметила, что Верховный Суд вновь обратил внимание на два важных обстоятельства в правоприменительной практике при взыскании страхового возмещения. Во-первых, освобождение страховщика от обязанности по выплате страхового возмещения возможно, только если это прямо предусмотрено законом. Необходимо разграничивать исключения из страхового покрытия (из числа страховых случаев) и основания для освобождения страховщика от выплаты страхового возмещения. ВС подчеркнул, что возможность выплаты страхового возмещения недопустимо ставить в зависимость от различных условий, а не от факта наступления страхового случая как объективно произошедшего события.
Во-вторых, добавила Елена Дьякова, страхователь-потребитель всегда является экономически слабой стороной данных взаимоотношений. Суды не вправе ограничиваться формальным признанием юридического равенства сторон и должны предоставлять определенные преимущества экономически слабой и зависимой стороне, чтобы не допустить недобросовестную конкуренцию в сфере оказания услуг и реально гарантировать в соответствии со ст. 19 и 34 Конституции РФ соблюдение принципа равенства при осуществлении не запрещенной законом экономической деятельности. Согласно позиции Конституционного Суда РФ, изложенной в постановлениях от 23 февраля 1999 г. № 4-П; от 4 октября 2012 г. № 1831-О и др., потребители как сторона договора лишены возможности влиять на его содержание, что является ограничением свободы договора и требует соблюдения принципа соразмерности, в силу которой гражданин как экономически слабая сторона этих правоотношений нуждается в особой защите своих прав, что влечет необходимость в соответствующем правовом ограничении свободы договора и для другой стороны, подытожила адвокат.
